

死亡時にしなければならない公的機関手続まとめ|年金や保険、税申告
人がどこに住んでいるか・どのような家族構成か等は、各市区町村にて細かく管理されていますので、人が亡くなった場合にはそのことを届け出る必要があります。死亡時の手続についてまとめましたので、予め知っておきましょう。
人が亡くなった際、遺族はどのような手続を行う必要があるのでしょうか。
当ページでは、死亡後の手続きにフォーカスを当てたうえ、どのような手続きが必要なのか、葬儀社が行ってくれる範囲、遺族側で行わなければならない行為等について解説します。
人が亡くなった際には、様々な手続が必要になります。
手続には必須なものと任意のものがありますので、あらかじめチェックしておきましょう。
人が亡くなった場合には、死亡を知った日から7日以内に管轄の市区町村に対して「死亡届」を提出しなくてはなりません。
病院でもらった「死亡診断書」と「届出人の印鑑」があれば提出が可能で、基本的には親族が行いますが、同居人や内縁の妻等の関係者でも行うことができます。
また、亡くなった方が世帯主であった場合、世帯主変更届もあわせて行ってください。
火葬の許可申請も死亡届の提出と同時に行います。
市区町村によって申請方法が異なりますが、火葬許可の所定の申請書に記入するだけで完了します。
さらに、墓地に埋葬(納骨)するに「埋葬許可証」が必要です。
火葬が終わると、火葬場より許可証が公布されますので、指示に従って適切に処理しましょう。遺骨を勝手に処分するのは犯罪ですので必ず許可を受けてください。
亡くなった方の年齢や状況に応じて、以下の手続を行う必要があります。
年金を受給していた方が亡くなった場合、当然ですが年金の受給権も消滅しますので、年金事務所に対して死亡した旨を届け出る必要があります。
また、健康保険によっては一時給付金・葬祭費・埋葬料の請求が行える場合がありますので、これらもあわせて行いましょう。
一定の財産があった場合、死亡から10か月以内に国に対して相続税を納めなければならず、後述する「準確定申告」という手続きも必要です。
死亡保険金も財産に含まれますので、不動産や保険金があった場合には事前に税務署や税理士に相談しましょう。
会社の役員(取締役や社員等)になっていた場合、会社の登記簿に同人の名前が載っておりますので、変更する必要があります。
また、亡くなっていた方が不動産を所有していた場合、こちらも同様に名義変更手続を行います。登記は自身で行うこともできますので、法務局の無料相談窓口等を有効活用すると良いでしょう。
公的機関以外にも、行わなければならない手続は数多く存在しています。
例えば、銀行口座は人が亡くなった際に凍結されてしまうため、当面の生活費や葬儀費用を確保しておきたい場合にはあらかじめ引き出しておく必要があります。
既にお亡くなりになっている場合には、相続人であることを証明しなければ預金の引き出しや解約を行えません。
また、海外に埋葬する場合や散骨する場合には、当該国の「埋葬許可証」や、飛行機で運ぶための「遺骨証明書」等が別途必要です。
これらは領事館に足を運び所定の申請方法にて行う必要がありますので、葬儀社や専門家(弁護士や行政書士)にあらかじめ確認しておくのが望ましいでしょう。
専門の葬儀社であれば、これらの対応も行ってもらえるケースがありますので、あらかじめどこまで対応してもらえるかもあわせて確認しておくようにしてください。
ここからは人が亡くなった際に行わねばならない税務申告について解説してまいります。
税金に関する「義務」と、損をしないための「控除」については最低限押さえておきましょう。
お亡くなりになった方であっても、生前得た収入(所得)は、税務署へ確定申告しなければなりません。
これを「準確定申告」と呼び、当然故人が自身で申告することはできませんので、遺された家族が代わりに申告を行う必要があります。
手続や申告の内容は確定申告とほぼ同様ですが、以下の点には注意が必要です。
1月1日から12月31日までの所得を翌2月16日から3月15日までに申告するのが確定申告の原則ですが、当然ですが人はいつ亡くなるのかが決まっておりませんので、当該期間に必ずしも当てはまるものではありません。
したがって、1月1日から亡くなった日を会計年度と定め、その間に生じた所得を申告することとなり、申告期限は「相続を知った日の翌日から4か月」となります。
確定申告の期限である3月15日とは異なる点・相続税の申告期限は「相続を知った日の翌日から10か月」と差異がある点にご注意ください。
相続人が2人以上の場合には連署によって準確定申告を行います。
権利義務には影響を与えないためトラブルになる可能性は低いですが、相続人間の仲があまりにも悪いと手続が滞ってしまうこともあります。
申告は各相続人が単独で行うこともできますが、その場合は申告内容をほかの相続人に通知しなければならないため、協力して行うことが望ましいです。
通常の確定申告と同様に「医療費」「社会保険料」「保険料」等は所得控除の対象となります。(本人の死亡後に相続人が支払った医療費は控除対象とはなりません)
さらに、保険料についても「被相続人(亡くなった人)が支払ったもの」に限定されますので、あらかじめいくら払ったのかを把握しておくようにしましょう。
配偶者控除や扶養控除も適用されますが、所得や扶養家族の年齢等(子の扶養控除については年齢要件があるため)については死亡日の現況で判断します。
詳しい要件や対象については国税庁HPに記載がなされておりますので、事前に一度目を通しておくことをおすすめいたします。
葬儀費用は、相続税の申告のほうで控除を受けることが可能です。(準確定申告ではない)
葬儀費用とは「葬式を執り行うにあたって社会通念上発生する費用」のことを指し、葬儀・告別式に要した費用をはじめ、火葬費・心づけ・交通費等もこれに含まれます。
また、葬儀とは異なりますが、お墓の購入に要した費用も非課税です。
控除対象とならないものの代表例としては「香典返し」が挙げられます。
「お香典」は、法的には金銭の贈与を受けたということになりますが、当該金銭は贈与税の対象とはなりません。
非課税対象のものを受け取ったうえに控除を受けると、二重に得をしてしまいますので、相続税については控除対象から外れているのです。
また、葬儀が終わったあとの「法事」に要する費用につきましては、葬儀とは無関係であるとみなされ、こちらも相続税の控除対象とはなりません。
| 控除対象となるもの | 控除対象とならないもの |
|---|---|
|
|
損をしないためにも、あらかじめ「控除になるもの」「控除にならないもの」をしっかりと確認しておくようにしてください。
葬儀社の中には、死亡届の書き方や手続を分かりやすく教えてくれる葬儀社もいます。
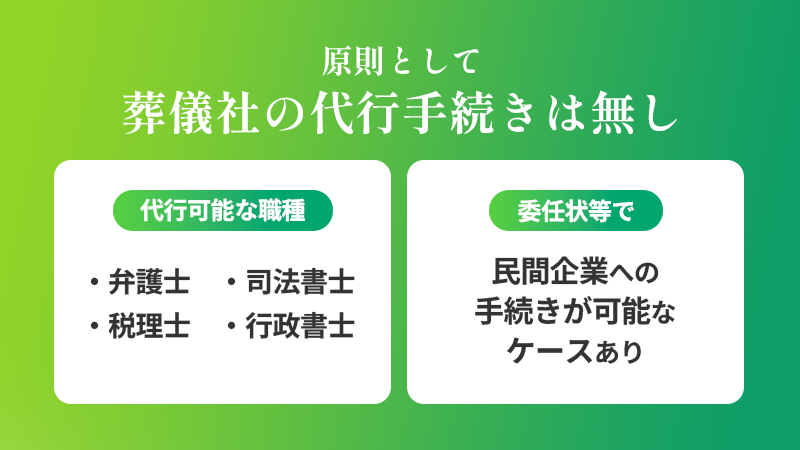
ですが、これらの手続は「弁護士」「司法書士」「税理士」「行政書士」といった特別な資格を持っていなければ行うことができないので、原則として葬儀社が手続を代行または代理することはありません。
ただし、民間企業に対して行う手続の場合には委任状等で対応してもらえるケースもありますので、あらかじめ確認しておくとよいでしょう。
また、特定の宗教を専門に行う葬儀社の場合には前述した資格者でも知りえない特別な知識が必要になるため、葬儀社に任せてしまったほうがスムーズな場合もあります。
一般的な葬儀の流れについては以下でご紹介しておりますので、必要な手続きと合わせてどのようなスケジュールで動くべきなのかを把握しておくとよいでしょう。